Leveranciersketens
Douane en btw bij import: formaliteiten voor handelsbedrijven
Bij import uit een andere EU-lidstaat geldt vrij verkeer van goederen: de EU is één markt zonder binnengrenzen. Douaneaangifte is niet nodig en u betaalt geen invoerrechten.
Binnen de EU of van buiten de EU: wanneer spelen douane en btw bij import?
Bij import uit een andere EU-lidstaat geldt vrij verkeer van goederen: de EU is één markt zonder binnengrenzen. Douaneaangifte is niet nodig en u betaalt geen invoerrechten. Mag een product in een andere EU-lidstaat op de markt, dan mag u het in beginsel ook in Nederland verkopen. De Nederlandse overheid kan het product verbieden of uit de handel halen als de veiligheid van mensen, dieren, planten of het milieu in gevaar komt. Voor de meeste producten hebt u bij import uit een EU-land geen vergunning nodig.
Ook binnen de EU gelden uitzonderingen waarbij douaneformaliteiten en extra regels wél spelen. KVK noemt accijnsgoederen en het vervoer van afval tussen lidstaten; handel in namaakproducten is verboden. Binnen Europa zijn douaneformaliteiten meestal niet nodig, behalve bij specifieke goederen. Noord-Ierland hoort bij het Verenigd Koninkrijk, maar volgt de EU-regels voor handel en douane. Voor producten uit Noord-Ierland gelden daarom dezelfde regels als voor producten uit andere EU-landen.
Komt het product van buiten de EU, dan geldt als hoofdregel: invoeraangifte bij de Douane, invoerrechten betalen plus btw en soms accijns en andere heffingen. Douaneformaliteiten spelen juist bij transport buiten de EU, bijvoorbeeld naar of uit Zwitserland, Noorwegen of Oekraïne. Controleer daarnaast altijd vóór u bestelt aan welke regels en eisen uw product zelf moet voldoen.
Vergelijking: Import uit EU vs. import uit landen buiten de EU
- Douaneaangifte nodig?
- Nee (binnen EU)
- Invoerrechten betaald?
- Nee (binnen EU)
- Btw bij invoer verschuldigd?
- Nee (binnen EU)
- EORI-nummer vereist?
- Ja (voor zowel binnen als buiten EU)
- Oorsprongsbewijs nodig?
- Alleen bij preferenties (buiten EU)
- Accijns mogelijk?
- Alleen voor specifieke goederen (bijv. alcohol, tabak)
Invoeraangifte en EORI: wat u voor vrijgave van de goederen moet regelen
Bij import van buiten de EU doet u invoeraangifte bij de Douane. Daarmee brengt u goederen in het vrije verkeer van de EU en betaalt u de verschuldigde belastingen en invoerrechten. De aangifte gebeurt digitaal. Meestal regelt een vervoerder of douanevertegenwoordiger dit, maar u mag ook zelf aangifte doen via de Nationale Helpdesk Douane. Een EORI-nummer hebt u altijd nodig.
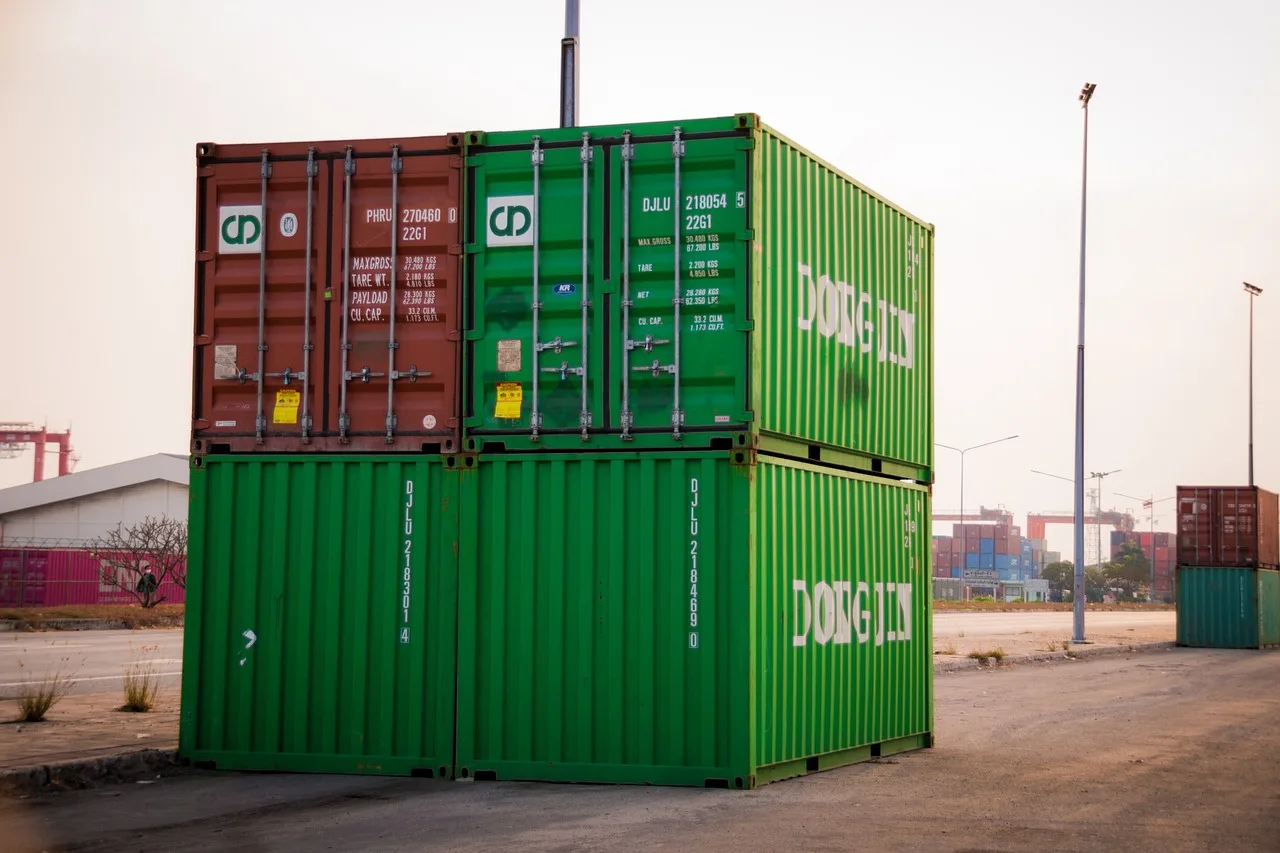
Voor goederen die in een haven aankomen, is een Container Vrijgave Bericht (CVB) nodig. Dat geldt voor alle goederen die daar arriveren: in een container, aanhangwagen, bulk of als algemene vracht. De Douane controleert met het CVB of de juiste goederen uit de haven worden opgehaald. Meldt u goederen vooraf aan bij de Douane (inklaren), dan verloopt het transport sneller.
De Europese gids voor de invoer van goederen beschrijft het importproces in vier stappen: een leverancier in het buitenland vinden; de invoervoorwaarden en -rechten controleren en nagaan of het product aan de EU-vereisten voldoet; de verkoop voorbereiden en het transport organiseren; en de documenten voor het inklaren bij de grens voorbereiden. Als douanedocumenten noemt die gids onder meer de douaneaangifte bij uw nationale douaneautoriteit en een summiere aangifte.
De Douane kan een aangifte in controle nemen. Een douaneagent kan dat traject voor u afhandelen, net als de havenmeldingen.
Stappenplan voor import van goederen uit landen buiten de EU
- Zoek een leverancier in het buitenland
- Controleer invoervoorwaarden, -rechten en EU-vereisten
- Organiseer transport en bereid documenten voor
- Doe invoeraangifte bij de Douane met EORI-nummer en CVB
- Betaal btw, invoerrechten en eventuele accijns
Taric-code en douanewaarde: zo bepaalt u invoerrechten en de grondslag voor btw
Bij de aangifte vraagt de Douane om goederencodes, zoals de Taric-code van uw product. In het Gebruikstarief (DTV) staat per goederencode een omschrijving, de invoerrechten en andere belastingen bij invoer, en de overige regels die gelden. Het toewijzen van de juiste HS-code is een douaneformaliteit. De goederencode bepaalt welke invoerrechten en andere regels in het Gebruikstarief bij uw zending horen; de hoogte van de invoerrechten hangt daarnaast af van het land van herkomst.
De btw bij invoer berekent u over de douanewaarde. Die bestaat doorgaans uit de vergoeding of transactiewaarde van de goederen, de bijkomende kosten tot de plaats van bestemming binnen de EU (commissie, verpakking, vervoer en verzekering) en de belastingen (geen btw) en heffingen bij invoer uit landen buiten de EU.
De vervoerskosten hangen ervan af of goederen bij binnenkomst in de EU direct worden ingevoerd, of onder een douaneregeling naar de bestemming gaan en daar worden vrijgemaakt. Dat bepaalt waar wordt ingeklaard en welke kosten in de douanewaarde en dus in de grondslag voor de btw bij invoer terechtkomen.
Factureert u in vreemde valuta, dan rekent u het bedrag voor de douaneaangifte om naar euro's. Leg de gebruikte koers en berekening vast in uw zendingdossier, zodat de grondslag voor de btw bij invoer later navolgbaar blijft.
Btw bij invoer: wanneer, waar en via welke aangifte betaalt u?
Bij invoer uit een land buiten de EU is de invoer belast in het land waar de goederen de EU binnenkomen. U betaalt de btw aan de belastingdienst van dat land en doet daar aangifte. Het binnenkomstland hoeft niet Nederland te zijn: komt een zending via een andere lidstaat binnen, dan kan de btw bij invoer daar verschuldigd zijn.
Drie situaties stellen het betaalmoment uit. Worden goederen direct bij aankomst in de EU onder douanetoezicht geplaatst, vallen ze onder tijdelijke invoer met volledige vrijstelling van invoerrecht, of gaan ze onder extern douanevervoer? Dan hoeft u de btw nog niet te betalen. De invoer vindt dan plaats in het EU-land waar de goederen aan die regelingen worden onttrokken.
Voor leveringen vóór de invoer geldt: zolang goederen nog niet zijn ingevoerd en zich buiten Nederland bevinden, is de levering niet belast met Nederlandse btw. Bevinden goederen zich in Nederland maar zijn ze nog niet ingevoerd, dan geldt voor de levering van die niet-ingevoerde goederen het 0%-tarief. Zodra de goederen zijn ingevoerd, geldt het 0%-tarief niet meer. Belast met btw zijn leveringen door de ondernemer die de goederen heeft ingevoerd of in wiens opdracht dat is gebeurd, en leveringen van goederen nadat ze zijn ingevoerd.
Een praktijkvoorbeeld van de Belastingdienst: ondernemer A in New York verkoopt aan B in Nederland, B levert aan C en C levert aan D. C vervoert de goederen en geeft ze ten invoer aan bij de Douane. Over de leveringen A-B en B-C is geen Nederlandse btw verschuldigd; C betaalt btw bij invoer aan de Douane, en de levering van C aan D is belast met Nederlandse btw.
Worden goederen van een EU-lidstaat naar een andere EU-lidstaat vervoerd vóórdat ze in de EU zijn ingevoerd, dan vallen ze onder douanevervoer. Er is dan nog geen intracommunautaire levering of overbrenging; u hoeft die levering niet in de btw-aangifte en de opgaaf intracommunautaire prestaties te zetten.
In Nederland betaalt u de btw bij invoer aan de Douane of via uw btw-aangifte. U geeft de btw bij invoer aan op een aangifte ten invoer; voldoet u aan de voorwaarden, dan kunt u die btw daarna terugvragen.
Belastingen bij invoer uit landen buiten de EU
- Grondslag voor btw
- Douanewaarde (incl. vervoer, verzekering, verpakking)
- Terugvraagbaarheid btw
- Ja, indien aan voorwaarden voldaan
- Tijdelijke vrijstelling mogelijk?
- Ja (tijdelijke invoer, extern douanevervoer)
Invoerrechten, preferenties en extra heffingen
De hoogte van invoerrechten hangt af van de goederencode en het land waaruit u importeert. Komt het product uit de EU, dan betaalt u geen invoerrechten. Komt het van buiten de EU, dan geldt als hoofdregel dat u wel invoerrechten betaalt, met de Taric-code als bepalende factor. De tarieven staan in het Gebruikstarief.
Minder of geen invoerrechten kan in twee gevallen. Ten eerste als uw product is gemaakt in een land waarmee de EU een handelsverdrag heeft; dan hebt u een preferentieel oorsprongsdocument nodig. Ten tweede als u grondstoffen of halffabricaten importeert die niet of bijna niet in de EU verkrijgbaar zijn; daarvoor geldt een tariefcontingent of tariefschorsing.
Oorsprongsbewijzen worden bij de aangifte gecontroleerd. Naast het algemene certificaat van oorsprong bestaan er specifieke documenten, zoals het Eur.1-certificaat, gekoppeld aan lagere invoerrechten, en het ATR-certificaat. Zorg dat u het vereiste preferentiële oorsprongsbewijs bij de aangifte kunt overleggen.
Reken naast btw en invoerrechten ook op accijns en andere heffingen voor bepaalde goederen. Controleer in het Gebruikstarief welke heffingen bij uw goederencode horen en of uw product onder een accijnsregeling valt, en neem die bedragen mee in uw kostprijsberekening.
Documenten, vergunningen en controles: voorkom vertraging en boetes
De aangifte steunt op documenten die u moet kunnen overleggen: de handelsfactuur, het vervoersdocument, een oorsprongsbewijs en de certificaten die bij uw product horen. Douaneformaliteiten omvatten daarnaast het opstellen van uitvoeraangiften, het indienen van invoerdocumenten, het betalen van douanerechten en btw, en de controle op handelsbeperkingen en vergunningen.
Voor sommige producten hebt u een invoervergunning of ander document nodig; voor andere geldt een invoerverbod, bijvoorbeeld door EU-sancties tegen een land. Of er regels en beperkingen gelden, zoekt u op in Access2Markets van de Europese Commissie: bij import van buiten de EU onder 'importvoorschriften', bij import uit een andere lidstaat onder 'productvoorschriften'. Voor consumentenproducten biedt KVK Importhulp een overzicht van wetten en regels per product en importland.
Productveiligheid is een aparte laag: ieder product moet veilig zijn, en als importeur hebt u daarin een eigen rol en verantwoordelijkheid. Die verplichting staat los van de douaneaangifte en kan bij een marktcontrole worden getoetst.
Onjuiste documentatie kan leiden tot vertraging, boetes of zelfs inbeslagname van de goederen. Ontbrekende of foutieve documenten veroorzaken daarnaast extra kosten, zoals opslag en extra handlingskosten zolang de zending niet kan worden vrijgegeven.
Verplichte documenten bij invoer uit landen buiten de EU
- HandelsfactuurJa
- VervoersdocumentJa
- Oorsprongsbewijs (bij preferentie)Ja (indien geldende handelsverdragen)
- Certificaten (veiligheid, milieu)Ja (afhankelijk van product)
- Container Vrijgave Bericht (CVB)Ja (voor havenafhandeling)
Administratie en terugvragen van invoer-btw: houd het controleerbaar
Houd per zending een dossier bij met de invoeraangifte, handelsfactuur, documenten waarop de douanewaarde is gebaseerd, het oorsprongsbewijs, de omrekening uit vreemde valuta en het betaalbewijs van de btw bij invoer. Dat is de basis als de Douane of Belastingdienst later vragen stelt over de goederencode, waarde of herkomst.
Stem het betaalmoment van de btw bij invoer en de terugvraag op elkaar af. Zorg dat de aangifte ten invoer en de btw-aangifte aansluiten, zodat het betaalde en teruggevraagde bedrag herleidbaar zijn tot dezelfde zending.
De voorwaarden voor het terugvragen van invoer-btw, de actuele invoertarieven en de geldende regels per goederensoort controleert u bij de Belastingdienst, de Douane en in het Gebruikstarief (DTV). Die bronnen zijn leidend; laat bij nieuwe producten of herkomstlanden de goederencode en oorsprong vóór verzending vastleggen.
Voordelen en risico’s van het terugvragen van btw bij invoer
- VoordelenKostenefficiëntie; verminderde cashflow-behoefte; verbeterde rentabiliteit op importgoederen
- Risico’sFoutieve aangifte kan leiden tot afwijzing; fouten in documentatie veroorzaken vertraging of boetes