Groothandel
Voorraadfinanciering voor groothandelaren: opties en voorwaarden
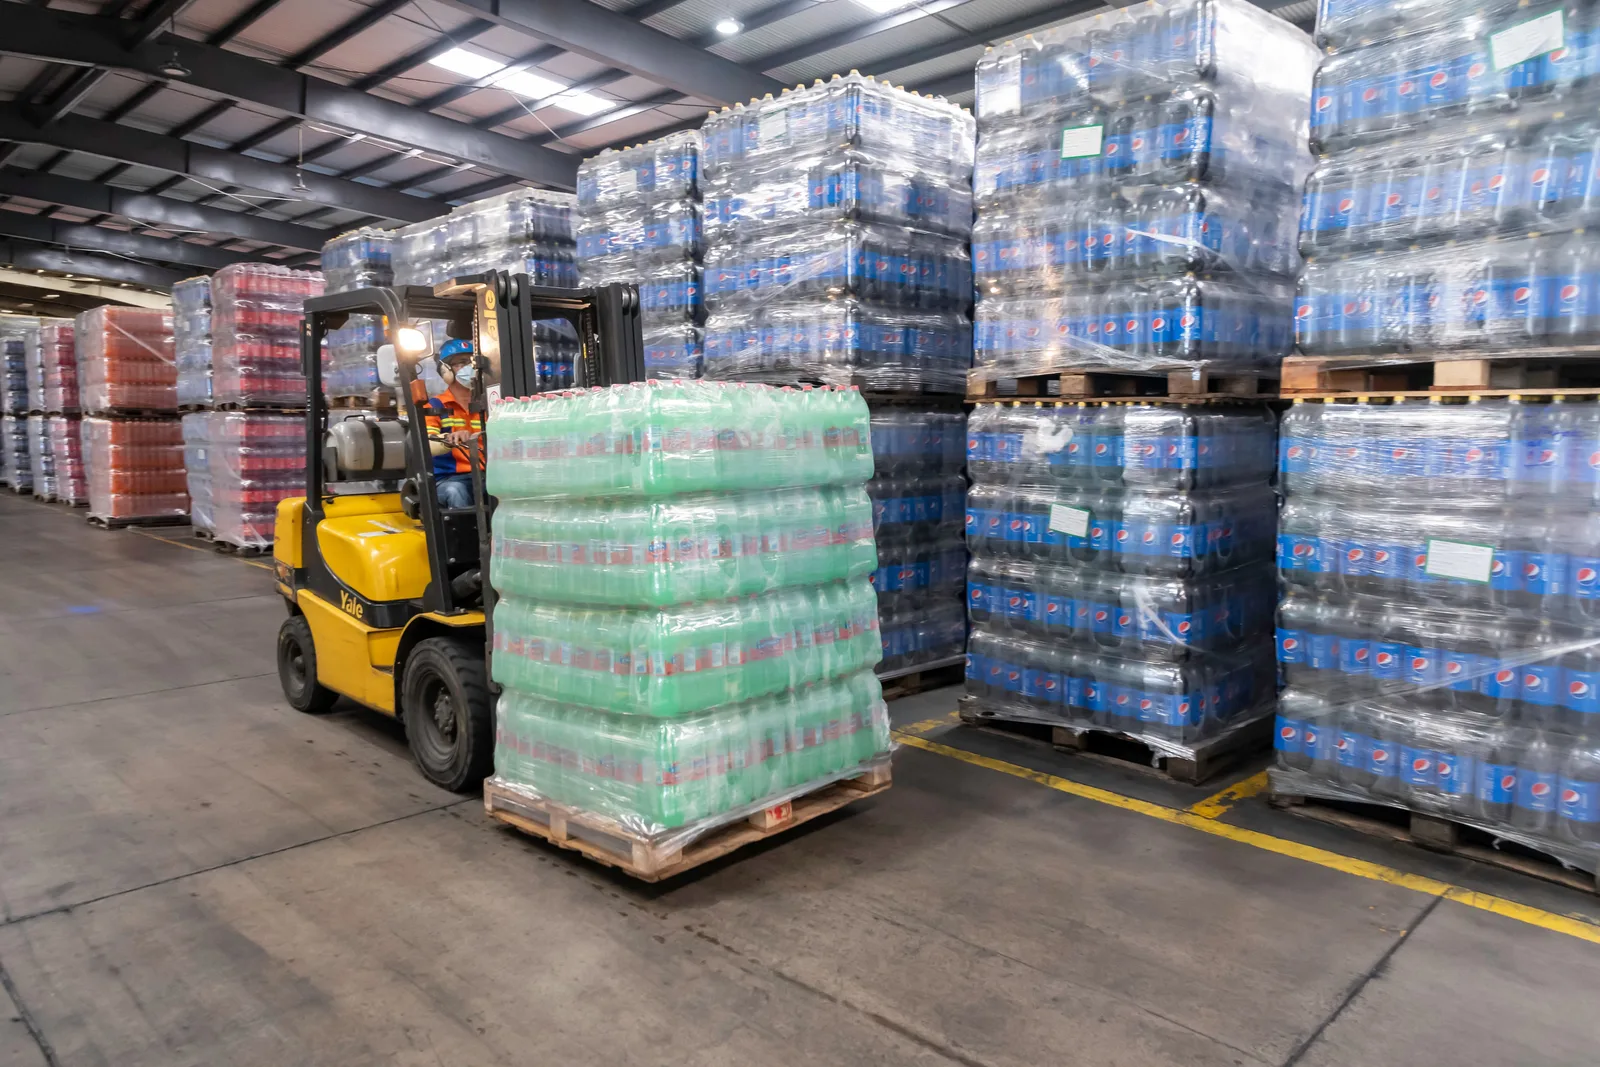
Bij een groothandel zit het kernprobleem in de volgorde van geldstromen: eerst inkopen, daarna verkopen, met daartussen vast kapitaal. Voorraad vormt zo een groot deel van het werkkapitaal.
Wanneer wordt voorraadfinanciering interessant voor een groothandel?
Bij een groothandel zit het kernprobleem in de volgorde van geldstromen: eerst inkopen, daarna verkopen, met daartussen vast kapitaal. Voorraad vormt zo een groot deel van het werkkapitaal. Voorraadfinanciering overbrugt die periode, bijvoorbeeld bij voorraadopbouw of een extra inkoopslag, zonder dat de liquiditeit onder druk komt.
Een groothandel kan plots een enorme aanvraag van een nieuwe, grote klant krijgen en meer klanten hebben dan de huidige voorraad aankan. Wacht je op betaling van bestaande klanten, dan mis je die opdracht. Externe financiering overbrugt de kloof tussen benodigde inkoop en binnenkomende klantbetalingen.
Bij een groothandel kan een mkb-bedrijfskrediet als werkkapitaal dienen om een rustige maand op te vangen of om snel materialen in te kopen voor een grote klus. Dat krediet is gemaakt voor de dagelijkse dynamiek van een onderneming.
Voor groothandelaren zijn de concrete vormen: zakelijke lening, zakelijk krediet, voorraadfinanciering of asset-based finance, factoring op B2B-facturen en mkb-bedrijfskrediet. Per vorm verschillen bedrag, bevoorschotting, looptijd, kosten, uitbetalingstermijn en acceptatie.
De genoemde aanbieders in dit overzicht zijn Bank- & Geldadvies Nederland, Floryn, PIN Voorschot, Bibby Financial Services, Svea en Finaforte.
De geldkloof in de groothandel: van inkoop tot klantbetaling
- InkoopBetaling aan leverancier
- VoorraadopbouwKapitaal vast in magazijn
- VerkoopOrder en factuur
- KlantbetalingGeld komt binnen na betaaltermijn
Wat voorraadfinanciering wel en niet is
Voorraadfinanciering is een kortlopende zakelijke lening of een doorlopend krediet. De voorraad dient vaak gedeeltelijk als onderpand. Anders dan bij een gewone zakelijke lening kijkt de financier niet alleen naar jaarcijfers en kasstroom, maar ook naar waarde, omloopsnelheid en verkoopbaarheid van wat in het magazijn ligt.
Financiers bevoorschotten meestal een percentage van de voorraadwaarde. Gangbaar is vijftig tot tachtig procent. Courante, snellopende producten krijgen doorgaans een hoger bevoorschottingspercentage dan specialistische of langzaam roterende voorraad.
Het geld is bedoeld voor de voorraad, niet zonder meer voor andere bedrijfsdoelen. Omdat de financiering vastzit aan de verwachte omzet uit verkoop van die voorraad, kan een ondernemer het bedrag niet ineens ergens anders voor gebruiken, zoals een nieuw bedrijfspand of een website. Voorraadfinanciering is dan ook alleen bestemd voor het financieren van voorraad.
Voor groothandelaren gaat het om magazijn- en handelsvoorraad. PIN Voorschot noemt voorraadfinanciering alleen voor winkelvoorraad en richt zich op retailers; die focus sluit niet direct aan op groothandel.
Bij een zakelijke lening ontvang je het volledige bedrag in één keer. Bij een zakelijk krediet neem je flexibel geld op tot een bepaald bedrag. De financier kijkt naar waarde, omloopsnelheid en verkoopbaarheid van de voorraad.
De voorraad is vaak een belangrijk deel van de zekerheid. Dat past bij bedrijfsmodellen waarin voorraad een groot deel van de balans uitmaakt.
Bij een gedwongen verkoop zijn inventaris en voorraad weinig waard. Dat beperkt de zekerheid die een financier aan voorraad kan ontlenen.
Voorwaarden en beoordeling: waar let een financier op?
De ruimte en de prijs hangen af van vier kenmerken van de voorraad: type, omloopsnelheid, waardevastheid en verkoopbaarheid. Bij problemen valt de financier terug op de verkoopbaarheid van die voorraad.
Bedrag: Floryn leent voor voorraadfinanciering € 10.000 tot € 2,5 miljoen. Bij factoring is het bedrag gekoppeld aan het factuurbedrag; Bibby noemt tot 90 procent van de factuurwaarde en Svea keert de marge direct uit.
Bevoorschotting: voorraadfinanciering 50 tot 80 procent van de voorraadwaarde. Factoring 80 tot 95 procent van het factuurbedrag, soms binnen 24 tot 48 uur.
Zekerheden: bij een zakelijk krediet is de ondernemer vaak hoofdelijk aansprakelijk voor de terugbetaling van de lening. Daarnaast dient de voorraad zelf vaak gedeeltelijk als onderpand.
Looptijd: voorraadfinanciering is kortlopend. Een kleine zakelijke lening heeft een afgesproken looptijd. Bij een zakelijk krediet betaal je het geleende bedrag terug over een afgesproken periode; bij een zakelijke lening ontvang je het volledige bedrag in één keer.
Kosten: de factoringvergoeding is een percentage van het factuurbedrag en hangt af van het aantal facturen, de omzet en de betalingstermijn. Bij Svea bedragen de factoringkosten 2 tot 4 procent per factuur. In een rekenvoorbeeld van Finney.nl loopt de fee op van 2,5 procent bij 30 dagen tot 5 procent bij 120 dagen, exclusief aanvullende kosten.
Rente: bij een doorlopend krediet betalen ondernemers alleen rente over het opgenomen deel: 1,5 tot 2,38 procent per maand, afhankelijk van het risicoprofiel. De totale kosten kunnen verschillen per aanbieder en oplopen bij betalingsachterstand.
Acceptatie: de ruimte hangt af van het type voorraad, de omloopsnelheid, de waardevastheid en de verkoopbaarheid.
Bij factoring toetst de factor de betrouwbaarheid van je afnemer; bij Svea zijn de cijfers van je afnemer leidend. Daardoor kom je bij Svea al snel in aanmerking, ook als je zelf geen krediet kunt krijgen.
Bank- & Geldadvies Nederland werkt via een onafhankelijk netwerk van banken en alternatieve financiers en vergelijkt hun voorstellen. Je krijgt één vaste adviseur en binnen 24 uur een voorstel op maat. De voorwaarden zijn transparant, zonder verrassingen.
Banken en alternatieve financiers leggen zich toe op asset-based finance. Voor bedrijfsmodellen met veel voorraad op de balans sluit dat aan bij de financieringsbehoefte.
Voor groothandels positioneren Bibby Financial Services en Svea zich expliciet met factoring. PIN Voorschot richt zich op winkelvoorraad en retailers.
Doorlooptijd: Bank- & Geldadvies Nederland heeft binnen een dag een aanbod op maat. Floryn neemt binnen 2 uur contact op. Bibby betaalt tot 90 procent binnen 24 uur; Svea betaalt bij indiening voor 12 uur direct.
Kerncijfers voorraadfinanciering en factoring
- Bevoorschotting factoring
- 80-95% van het factuurbedrag
- Floryn voorraadfinanciering
- € 10.000 – € 2,5 miljoen
- Bibby Financial Services
- tot 90% binnen 24 uur
- Svea factoring
- direct betaald bij indiening voor 12 uur
- Factoringkosten Svea
- 2-4% per factuur
Financieringsopties voor je voorraad op een rij
Dit overzicht noemt de concrete financieringsvormen voor voorraad bij groothandelaren: zakelijke lening, zakelijk krediet, voorraadfinanciering of asset-based finance, factoring op B2B-facturen en mkb-bedrijfskrediet. Per vorm staan de genoemde bedragen, bevoorschotting, looptijd, kosten en acceptatiecriteria.
Per vorm op een rij. Voorraadfinanciering: 50 tot 80 procent bevoorschotting, kortlopend, acceptatie op type voorraad, omloopsnelheid, waardevastheid en verkoopbaarheid. Factoring: 80 tot 95 procent bevoorschotting, soms 24 tot 48 uur, kosten als factoringvergoeding op het restant, acceptatie op kredietwaardigheid van de afnemer.
Bedragen en genoemde aanbieders. Floryn: € 10.000 tot € 2,5 miljoen. Bibby Financial Services: tot 90 procent binnen 24 uur. Svea: bij indiening voor 12 uur direct betaald. PIN Voorschot: eerste 2 maanden gratis.
Zakelijke lening. Je ontvangt het volledige bedrag in één keer. Floryn noemt dit een van de twee vormen van voorraadfinanciering. Floryn leent van € 10.000 tot € 2,5 miljoen; de looptijd is kortlopend en het geld is bestemd voor voorraad.
Zakelijk krediet of doorlopend krediet. Je neemt flexibel geld op tot een bepaald bedrag. Dat past bij wisselende voorraadbehoeften, bijvoorbeeld om een rustige maand op te vangen of snel materialen in te kopen voor een grote klus. Je betaalt het geleende bedrag terug over een afgesproken periode.
Voorraadfinanciering of asset-based finance. De voorraad is het uitgangspunt en dient vaak gedeeltelijk als onderpand. Financiers bevoorschotten 50 tot 80 procent van de voorraadwaarde. Dit past bij een grote, verkoopbare voorraad waarbij je de financiering specifiek aan die voorraad wilt koppelen.
Factoring op openstaande B2B-facturen. Je draagt openstaande verkoopfacturen over aan een factoringmaatschappij en ontvangt direct een groot deel van het factuurbedrag. Je krijgt doorgaans 80 tot 95 procent van het factuurbedrag, soms binnen 24 tot 48 uur.
Kosten bij factoring: het restant van de factuur minus de factoringvergoeding zodra je klant betaalt. Acceptatie: de factor beoordeelt de kredietwaardigheid van je klant. Dit past bij lange betaaltermijnen van zakelijke klanten.
Mkb-bedrijfskrediet. Dit krediet past bij het opvangen van een rustige maand of snelle inkoop voor een grote klus. Het is gemaakt voor de dagelijkse dynamiek van een onderneming.
Floryn. Voorraadfinanciering met een zakelijk krediet of zakelijke lening. Je leent flexibel van € 10.000 tot € 2,5 miljoen. Floryn neemt binnen 2 uur contact op. Bij een zakelijke lening ontvang je het volledige bedrag in één keer; bij een zakelijk krediet neem je flexibel op.
Bank- & Geldadvies Nederland. Via een onafhankelijk netwerk van banken en alternatieve geldgevers krijg je binnen 24 uur een passend voorstel, met één vaste adviseur van aanvraag tot goedkeuring.
PIN Voorschot. Voorraadfinanciering als zakelijke lening voor winkelvoorraad. Je bereikt PIN Voorschot via 088 3880 880. Actie: de eerste 2 maanden gratis. PIN Voorschot richt zich op winkelvoorraad en retailers; voor groothandelaren sluit die focus niet direct aan.
Bibby Financial Services. Factoring op openstaande B2B-facturen. Binnen 24 uur na facturatie kun je tot 90% van de factuurwaarde op je rekening hebben. Bij non-recourse factoring neemt Bibby het debiteurenrisico over.
Bibby is een bankonafhankelijke factormaatschappij met meer dan 40 jaar ervaring en 9 vestigingen binnen Europa en Azië. Het is een familiebedrijf met een vaste Client Manager; export factoring en kredietverzekering behoren tot de mogelijkheden.
Bibby positioneert factoring voor bedrijven waarbij de kosten voor de inkomsten uitgaan. De financiering groeit mee met de omzet; er ontstaat geen extra schuld.
Svea. Factoring voor groothandels met inkoopgarantie. Svea geeft je leverancier een betalingsgarantie, betaalt de inkoopfactuur en keert de marge direct aan jou uit. Je afnemer betaalt aan Svea. Wordt de factuur voor 12 uur ingediend, dan is die direct betaald.
Svea beheert je debiteuren en draagt het kredietrisico; Svea stelt dat je zo 100% verzekerd bent van je geld. Acceptatie: jouw cijfers tellen mee, maar de cijfers van je afnemer zijn leidend.
Svea noemt dit 3-in-1 financiering voor handelsondernemingen. Svea betaalt de inkoopfactuur van je leverancier op tijd, zodat je inkoopvoordelen zoals kortingen kunt benutten. De factoringkosten bedragen 2 tot 4 procent per factuur, een vast tarief zonder verborgen kosten.
MKB Krediet Nederland vraagt offertes op bij meer dan 40 geldverstrekkers en vergelijkt die op voorwaarden, looptijd, rente en maandlasten. Finaforte biedt een gratis gesprek aan via 085 – 007 4080.
Finaforte: bij factoring verkoop je openstaande facturen voor directe liquiditeit; bij een zakelijk krediet leen je een bedrag dat je over een afgesproken periode terugbetaalt. Factoring gaat zonder nieuwe schulden.
Factoring of voorraadkrediet: welk knelpunt los je op?
De keuze hangt af van waar het knelpunt zit. Factoring is beter als je liquiditeitsprobleem direct voortkomt uit lange betaaltermijnen van klanten. Je hebt een volle orderportefeuille, maar klanten doen er 60 of 90 dagen over om te betalen, terwijl jij leveranciers en personeel eerder moet betalen.
Een zakelijk krediet past beter bij bredere financieringsbehoeften, zoals het aankopen van bedrijfsmiddelen, het overbruggen van een tijdelijk tekort of groei die niet direct aan uitstaande facturen is gekoppeld.
Bij factoring draag je je openstaande verkoopfacturen over aan een factoringmaatschappij. Die beoordeelt de kredietpositie van je afnemer en keert doorgaans tachtig tot vijfennegentig procent van het factuurbedrag uit, soms binnen 24 tot 48 uur. Zodra je klant betaalt, ontvang je het restant na aftrek van de factoringvergoeding.
De factoringmaatschappij neemt het debiteurenbeheer over, of je behoudt dat zelf, afhankelijk van de vorm. Bij non-recourse factoring neemt de factoringmaatschappij het debiteurenrisico over, zodat je tegen wanbetaling bent beschermd. Bij American factoring neemt de factoringmaatschappij ook het debiteurenbeheer over.
Voor groothandels kan factoring ook als inkoopgarantie werken. Bij Svea verloopt dat zo: de leverancier krijgt een betalingsgarantie, jij levert aan je afnemer en stuurt de inkoop- en verkoopfactuur naar Svea. Svea betaalt je leverancier en keert de marge direct aan jou uit; de afnemer betaalt aan Svea.
Bij de acceptatie kijkt de factoringmaatschappij naar jouw cijfers, maar zijn de cijfers van je afnemer leidend. Dat maakt factoring een flexibel alternatief voor inkoopfinanciering als je leverancier zekerheid wil voordat hij aan je levert.
Factoring groeit mee met je omzet, omdat het op openstaande B2B-facturen is gebaseerd. Het lost geen voorraadfinanciering op als je juist vóór de verkoop kapitaal nodig hebt voor inkoop en voorraadopbouw.
Factoring is met name populair in sectoren met B2B-klanten en relatief lange betaaltermijnen, zoals transport, zakelijke dienstverlening en de groothandel. Een zakelijk krediet wordt vaker ingezet voor structurele financiering of een eenmalige kapitaalinjectie.
De factoringmarkt groeit. Volgens branchevereniging FAAN steeg het door factoringbedrijven verstrekte krediet bij haar leden in 2025 met 14,6 procent ten opzichte van 2024, naar 8,8 miljard euro.
Kosten bij factoring: je ontvangt eerst een voorschot en later het restant minus de factoringvergoeding. Het voorschot is doorgaans 80 tot 95 procent van het factuurbedrag, soms binnen 24 tot 48 uur. Bij non-recourse neemt de factoringmaatschappij het debiteurenrisico over.
Factoring gaat zonder nieuwe schulden. Je zet bestaande vorderingen om in direct beschikbaar geld.
Concrete uitbetaling: 80 tot 95 procent van het factuurbedrag, soms binnen 24 tot 48 uur. Bibby noemt tot 90 procent binnen 24 uur; Svea betaalt bij indiening voor 12 uur direct.
Factoring met inkoopgarantie bij Svea
- Leverancier krijgt betalingsgarantie van Svea
- Jij levert aan je afnemer
- Je stuurt inkoop- en verkoopfactuur naar Svea
- Svea betaalt je leverancier en keert de marge direct aan jou uit
- Je afnemer betaalt aan Svea
Aanvragen en vergelijken: praktische route
Breng eerst je voorraadwaarde, omloopsnelheid en omzet in kaart. Dat zijn de gegevens waarop een voorraadfinancier zich baseert, naast het type voorraad en de verkoopbaarheid. Bepaal daarna waar het knelpunt zit: in de inkoop, in de voorraadopbouw of in de debiteuren.
Verzamel de stukken die bij die analyse horen: jaarcijfers voor zover beschikbaar en, bij factoring, informatie over je debiteuren. De factoringmaatschappij beoordeelt namelijk de financiële betrouwbaarheid van je afnemer.
Vergelijk daarna aanbiedingen van banken en alternatieve geldverstrekkers. Let op de snelheid van uitbetaling, de voorwaarden en of de vorm past bij je voorraadtype en de fase van je bedrijf. Bij factoring ligt de nadruk op het kredietprofiel van je afnemer; bij voorraadfinanciering op de waarde en omloopsnelheid van je voorraad.
Controleer de aanbieder in het AFM-register voor financiële dienstverleners; de AFM houdt toezicht op het gedrag van deze ondernemingen. De AFM adviseert om een aanbieder ook via Check je aanbieder na te trekken. Beschikt een onderneming over een inkomend Europees paspoort, dan valt zij onder toezicht van het land van herkomst en heeft zij geen AFM-vergunning.
Bank- & Geldadvies Nederland vergelijkt voorstellen van banken en niet-bancaire financiers. Je krijgt één vaste adviseur en binnen een etmaal een voorstel dat past bij je voorraadtype en bedrijfsfase.
Bij Floryn kun je voorraadfinanciering aanvragen van € 10.000 tot € 2,5 miljoen; Floryn neemt binnen 2 uur contact op. Bij PIN Voorschot kan dat telefonisch via 088 3880 880; daar geldt een actie: de eerste 2 maanden gratis.
Voor factoring kun je terecht bij Bibby Financial Services, Svea en Finaforte. Bibby keert binnen 24 uur tot 90% van de factuurwaarde uit. Svea betaalt je leverancier en de marge direct; Finaforte biedt een gratis informatiegesprek via 085 – 007 4080.
Vergelijk niet alleen de snelheid van uitbetaling, maar ook het onderpand en de acceptatiecriteria. Bij voorraadfinanciering let de financier op waarde, omloopsnelheid en verkoopbaarheid van de voorraad. Bij factoring is het kredietprofiel van je afnemer leidend.
Kosten kunnen per vorm verschillen: bij factoring gaat de factoringvergoeding van het restant af. Bij PIN Voorschot geldt een actie: de eerste 2 maanden gratis.
Bij een zakelijk krediet betaal je het geleende bedrag terug over een afgesproken periode. Bij een zakelijke lening ontvang je het volledige bedrag in één keer.
Vergelijk op deze concrete punten: bevoorschottingspercentage (50 tot 80 procent bij voorraadfinanciering; 80 tot 95 procent bij factoring), uitbetalingstermijn (24 tot 48 uur; Bibby 24 uur tot 90 procent; Svea voor 12 uur direct), bedrag (Floryn € 10.000 tot € 2,5 miljoen) en kosten (factoringvergoeding op het restant; PIN Voorschot eerste 2 maanden gratis).
Praktische route: voorraadfinanciering aanvragen en vergelijken
- Breng voorraadwaarde, omloopsnelheid en omzet in kaartBasis voor beoordeling door de financier
- Verzamel jaarcijfers en debiteureninformatieBij factoring beoordeelt de factor je afnemer
- Vergelijk aanbiedingen van banken en alternatieve geldverstrekkersLet op uitbetaling, voorwaarden en acceptatiecriteria
- Controleer de aanbieder in het AFM-registerGebruik ook Check je aanbieder; let op Europees paspoort